V okviru referendumske kampanje nevladnikov zakonu nasprotujejo tudi tisti, ki bi jim v resnici koristil. Med njimi je samostojna podjetnica iz Ljubljane, ki bi ob sprejetju zakona plačevala manj prispevkov.
V luči prihajajočega referenduma Inštitut 8. marec Nike Kovač stopnjuje kampanjo proti interventnemu zakonu za razvoj Slovenije. Kampanji se je pridružila tudi mlada podjetnica Hana, ki pa očitno ne razume, da bi ji kot samostojni podjetnici sprejem zakona pravzaprav koristil.
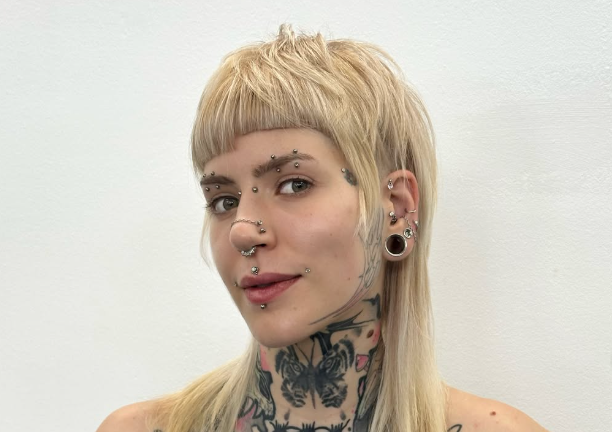
Hana je lastnica podjetja Tooth Gems by Eka Kely iz Ljubljane, ki ponuja storitve nameščanja okrasnih kristalov na zobe. Kot pravi v posnetku v režiji Inštituta 8. marec, je svoj posel začela pred štirimi leti, pri tem pa izpostavlja, da se je precej namučila, preden je prišla do stabilnega zaslužka, kar naj bi bila splošna težava začetnih samostojnih podjetij. Dejala je, da so na začetku ravno davki velik del stroškov. Ravno zaradi tega se zdi nenavadno, da, kot kmalu zatem izjavi, namerava 6. januarja obkrožiti proti. K temu je seveda pozvala tudi svoje občinstvo, saj da država ne pomaga, dokler je zaslužek majhen. Zato se ji zdi to, da naj bi se bogatim zmanjšali davki, nekaj nezaslišanega, ali z njenimi besedami, “brca v faco”. Zaključi, da hoče sistem, ki bi pomagal tistim, ki potrebujejo pomoč, ne pa tisti, “ki že imajo vsega dovolj”.
… sou… mlada podjetnica je proti temu, da bi ji šlo bolje… naj ji kdo, ki jo pozna razloži… da bo glasovala proti temu, da bi svoj mali biznis lažje razvijala in predvsem lažje živela… neumnost res nima meja. https://t.co/4vmUT5k2bf
— Johanca (@Johanca_4me) November 17, 2026
Čeprav lahko razumemo stiske mladih podjetnikov, se zdi njen nagovor nenavaden ravno zato, ker bi prav interventni zakon pomagal, ne le bogatim, - Hana in 8. marec ga imenujejo kar “zakon za bogate” – temveč vsem segmentom prebivalstva, predvsem pa ravno samostojnim podjetnikom kot je ona.
So jo aktivisti v 8. marcu zavedli?
Interventni zakon bi namreč z ugodnejšo ureditvijo normiranih s. p. podjetnikom omogočil višje prihodke ob ohranitvi statusa normiranca, pri čemer bi se jim pri izračunu davčne osnove priznalo do 80 odstotkov prihodkov kot normirane stroške. To pomeni, da bi Hana plačala davek le od preostalega dela prihodkov, ne glede na to, koliko je dejansko porabila za material. Morebitni prihranek pri davkih bi lahko nato namenila nakupu materiala, oglaševanju, promociji in širitvi dejavnosti. Zakon tako manjšim storitvenim podjetjem ne bi zagotavljal neposrednih subvencij, temveč bi jim z nižjo davčno obremenitvijo omogočil več sredstev za razvoj poslovanja.
Hanin nastop tako odraža nepoznavanje tega, kar zakon zares prinaša, kot tudi neresnične trditve, ki jih širijo njegovi nasprotniki. Pri tem se zdi, da zakon slednje ne moti toliko zaradi vsebine, kot pa to, da ga je predlagala trenutna koalicija.
A. S.