
Ekonomist in nekdanji finančni minister dr. Janez Šušteršič v novem Priročniku za vodenje fiskalne politike predlaga omejitev rasti javne porabe in korenito davčno reformo. Po njegovih izračunih bi lahko država do leta 2030 ustvarila dve milijardi evrov presežka, neto plače pa bi se občutno zvišale.
Državni izdatki so se v Sloveniji med letoma 2019 in 2025 povečali za 14 milijard evrov, davčna obremenitev pa dosega rekordne ravni. Med letoma 2019 in 2025 so se javni izdatki povečali za 66 odstotkov, medtem ko je BDP nominalno zrasel za 50 odstotkov. Samo v letu 2025 so se povečali za 3,6 milijarde evrov oziroma 11,6 odstotka. Po oceni Šušteršiča takšna rast ni vzdržna. Če bi vlada dosledno omejevala rast izdatkov na raven ciljne inflacije, bi lahko država že leta 2028 ustvarila javnofinančni presežek, ki bi do leta 2030 dosegel približno dve milijardi evrov oziroma več kot 2,2 odstotka BDP, pravi.
Državna poraba raste hitreje od gospodarstva
Po pandemiji se delež državnih izdatkov v BDP ni vrnil na prejšnjo raven, temveč se je leta 2025 znova približal 50 odstotkom. Kljub povečanju prihodkov je država leto zaključila s primanjkljajem v višini približno 1,8 milijarde evrov. Javni dolg medtem znaša okoli 46 milijard evrov. Šušteršič opozarja, da izkušnje iz finančne krize kažejo, kako hitro lahko zadolženost postane resen problem. Med letoma 2008 in 2013 se je slovenski javni dolg skoraj početveril.
Njegov predlog ne predvideva enakomernega rezanja vseh proračunskih postavk, temveč drugačno določanje prednostnih nalog. Izdatki za obrambo, javni red in varnost ter izobraževanje bi se še naprej povečevali, medtem ko bi se poraba za nekatere druge javne storitve, subvencije in splošne storitve uprave zmanjšala. Skupno bi se javni izdatki do leta 2030 povečali za 14,2 odstotka.
Višje neto plače in nižji davki
Osrednji del Šušteršičevega predloga je davčna razbremenitev dela. Predlaga zvišanje splošne dohodninske olajšave na raven minimalnih življenjskih stroškov, ki bi se nato vsako leto usklajevala z inflacijo. Ti stroški so decembra 2025 znašali 643,41 evra mesečno, kar bi ob upoštevanju inflacije za leto 2026 pomenilo približno 7.914 evrov letne olajšave.
Še pomembnejša je razširitev olajšave na prispevke delojemalcev. Ti se trenutno obračunavajo po skupni stopnji 23,1 odstotka že od prvega evra plače, tudi pri najnižjih dohodkih. Po avtorjevem mnenju bi bilo treba upoštevati, da del teh dohodkov zaposlenim predstavlja nujna sredstva za preživetje. Ker so socialni prispevki obvezna dajatev, njihova povezava s posameznikovimi prihodnjimi pravicami pa ni neposredna, Šušteršič zagovarja enako obravnavo pri določanju davčne olajšave.
Po njegovih izračunih bi ta sprememba javnofinančno razbremenitev zaposlenih dosegla v višini približno 1,76 milijarde evrov. Neto plača zaposlenega z minimalno plačo bi se povečala za približno 15 odstotkov, pri povprečni plači za devet odstotkov, pri dveh povprečnih plačah pa za približno 5,5 odstotka.
Predlog vključuje tudi zgornjo mejo za plačevanje prispevkov delojemalcev, vezano na najvišjo pokojninsko osnovo. Pri prispevkih delodajalcev bi bila kapica postavljena pri dveh povprečnih bruto plačah. Namen ukrepa je zmanjšati stroške zaposlovanja bolje plačanih kadrov, saj bi se po avtorjevi oceni skupni strošek dela pri treh povprečnih plačah zmanjšal za približno 4,5 odstotka.
Šušteršič predlaga še odpravo najvišje, 50-odstotne dohodninske stopnje. Po njegovem mnenju ta prinaša razmeroma malo prihodkov, obenem pa zmanjšuje mednarodno davčno konkurenčnost Slovenije.
Spremenil bi tudi obdavčitev podjetij. Splošno stopnjo davka od dohodkov pravnih oseb bi znižal na 15 odstotkov, pri čemer bi odpravil večino obstoječih davčnih olajšav, ohranil pa olajšavo za izgube iz preteklih let. Za srednja podjetja predlaga 12,5-odstotno stopnjo, za mala desetodstotno, za mikro podjetja pa 7,5-odstotno stopnjo.
Skupni učinek davčne reforme je ocenjen na 2,3 milijarde evrov v letu uvedbe in 2,7 milijarde evrov leta 2030. Da bi država ohranila vzdržnost javnih financ, Šušteršič predlaga postopno uvajanje zahtevnejših sprememb od leta 2028 in dodatno omejevanje rasti izdatkov v zadnjih dveh letih mandata.
Razvojni zakon korak v pravo smer
Šušteršič podpira temeljno usmeritev razvojnega zakona za razvoj Slovenije, ki želi z davčnimi spremembami izboljšati konkurenčnost gospodarstva in razbremeniti delo. Vendar meni, da bi lahko bili nekateri ukrepi zastavljeni ambiciozneje. Posebej opozarja na predlagano razvojno kapico pri socialnih prispevkih, ki bi bila določena pri 7.500 evrih bruto mesečne plače. Sam bi namreč kapico postavil pri 5.000 evrih ali celo pod 4.500 evrov, s čimer bi razbremenitev zajela bistveno širši krog ljudi.
Nižji prispevki bi lahko zmanjšali stroške zaposlovanja bolje plačanih strokovnjakov in delodajalcem omogočili izplačevanje višjih neto plač ob enakem strošku dela. S tem bi država izboljšala tudi konkurenčnost pri zaposlovanju visoko usposobljenih kadrov, ki lahko zaradi visokih obremenitev iščejo priložnosti v tujini. Šuštaršičevo splošno stališče je, da je razbremenitev dela nujna, vendar morajo biti ukrepi oblikovani tako, da imajo čim širši učinek. Ob tem je treba poskrbeti, da davčne spremembe ne ogrozijo javnofinančne stabilnosti.
Šušteršič ponuja tudi odgovore na kritike levice in sindikatov
Leva opozicija in sindikati medtem trdijo, češ da bi sprejetje zakona pomenilo “razkroj države”. Predsednik Konfederacije sindikatov Slovenije Pergam Jakob Počivavšek je razvojni zakon označil “za razkroj, in ne za razvoj Slovenije”, Damjan Volf iz Konfederacije sindikatov 90 Slovenije pa je rekel, da zakon “vodi v zmanjševanje že pridobljenih pravic”.
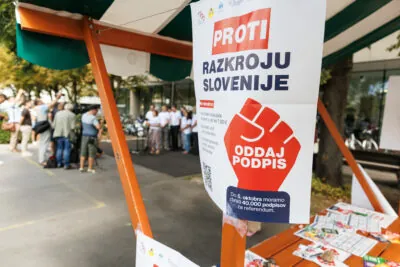
S podobnimi trditvami proti zakonu ščuvajo tudi v opoziciji. Poslanka Svobode Alenka Bratušek je tako izjavila, da naj bi zakon osiromašil javno blagajno za “približno eno milijardo evrov” in trdila, da se takšen mora izpad nadomestiti z višjimi davki ali nižjimi odhodki, “drugače se matematika ne izide”. Podobno je tudi Nataša Sukič iz Levice dejala, da naj bi zakon povzročil kar “milijardno luknjo” in pristavila v svojem socialističnem slogu, da gre za “transfer denarja od večine k peščici najbogatejših.”
Vendar pa Šušteršič v svojem priročniku ponuja prav odgovor na tovrstne kritike. Davčno razbremenitev namreč povezuje z omejevanjem rasti javnih izdatkov in njihovo prerazporeditvijo. Po njegovem scenariju bi bilo tako mogoče do leta 2030 doseči javnofinančni presežek. Njegovi izračuni kažejo, da nasprotovanje davčni razbremenitvi zgolj zaradi njenega fiskalnega stroška ni zadosten argument brez primerjave z alternativnim načinom vodenja javnih financ. V svojem priročniku torej namesto splošnega krčenja javne porabe predlaga prerazporeditev izdatkov, pri kateri bi se sredstva za zdravstvo in pokojnine povečevala skladno z BDP, socialni transferji pa z inflacijo.
Varčevanje bi bilo usmerjeno predvsem v manj prednostna področja in subvencije. Njegovi izračuni kažejo, da bi bilo ob postopni davčni razbremenitvi in omejevanju rasti izdatkov mogoče do leta 2030 doseči javnofinančni presežek.
A. S.